Представьте ситуацию: вы вложили все свободные деньги в одну длинную облигацию с хорошим купоном. Через полгода ключевая ставка резко выросла, цены на бумаги упали, а ваши средства оказались «заморожены» до погашения. Знакомо? Именно от этой боли и лечит лестница облигаций. Это не магия богатства, а скучная, но надежная механика распределения рисков, которая позволяет спать спокойно даже когда ЦБ устраивает качели со ставками.
Что такое лестница облигаций простыми словами
Если убрать сложный жаргон, то bond ladder (лестница облигаций) - это способ разложить яйца по разным корзинам, которые открываются в разные сроки. Вместо того чтобы купить одну бумагу на 5 лет или десять штук одинаковых, вы покупаете несколько выпусков с последовательными датами погашения: через год, два, три, четыре и пять лет. Каждый год одна ступенька вашей лестницы «сгорает», возвращая вам номинал, а вы на эти деньги покупаете новую самую дальнюю ступеньку.
Зачем это нужно? Чтобы снизить процентный риск. Если ставки растут, короткая часть портфеля быстро обновляется под новые, более выгодные условия. Если ставки падают, длинные бумаги дорожают, компенсируя потери на реинвестировании. Вы получаете предсказуемый денежный поток и не зависите от удачного момента входа в рынок.
Почему эта стратегия идеальна для новичков
Многие начинающие инвесторы боятся двух вещей: потерять тело депозита и получить мизерную доходность. Лестница решает обе проблемы частично. Во-первых, она психологически комфортна. Вы видите конкретные даты, когда вернутся деньги. Нет ощущения бесконечного ожидания. Во-вторых, она не требует активного трейдинга. Купил, ждешь купоны, по мере погашения покупаешь новые. Никаких графиков, свечей и попыток угадать дно рынка.
В России эта стратегия особенно популярна среди консервативных инвесторов, так как позволяет использовать налоговые льготы. Например, купоны по большинству выпусков ОФЗ (облигации федерального займа) освобождены от НДФЛ, что делает их эффективнее банковских вкладов при тех же ставках. Плюс ликвидность: крупные выпуски ОФЗ можно продать в любой момент, если срочно понадобятся деньги, пусть и с небольшой потерей в цене.
Пошаговая инструкция: строим лестницу за вечер
Давайте разберем процесс на реальном примере. Допустим, у вас есть 500 000 рублей. Мы будем строить классическую пятилетнюю лестницу из ОФЗ.
- Определите длину и шаг. Для старта идеально подойдет горизонт 3-5 лет. Шаг между ступенями - 1 год. Значит, нам нужно 5 выпусков с погашением в 2027, 2028, 2029, 2030 и 2031 годах.
- Подберите эмитентов. Для базы берите только государственные бумаги (ОФЗ) или корпоративные с рейтингом ААА/АА (например, Сбербанк, Газпром). Не смешивайте с высокодоходными «мусорными» облигациями, если хотите стабильности.
- Распределите капитал. Делите сумму поровну. В нашем случае по 100 000 рублей на каждую ступень. Это важно: равные доли защищают от перекоса риска.
- Купите бумаги. Ищите выпуски, чья дата погашения максимально близка к целевой дате (плюс-минус 1-3 месяца допускается). Важно смотреть не только на дату, но и на текущую цену. Иногда выгоднее купить бумагу чуть дешевле номинала, чем ждать идеального совпадения дат.
- Реинвестируйте. Когда погасится первая ступень (через год), вы получите свои 100 000 рублей обратно. На эти деньги вы покупаете новый выпуск с погашением через 5 лет (в 2032 году). Ваша лестница снова стала полной.
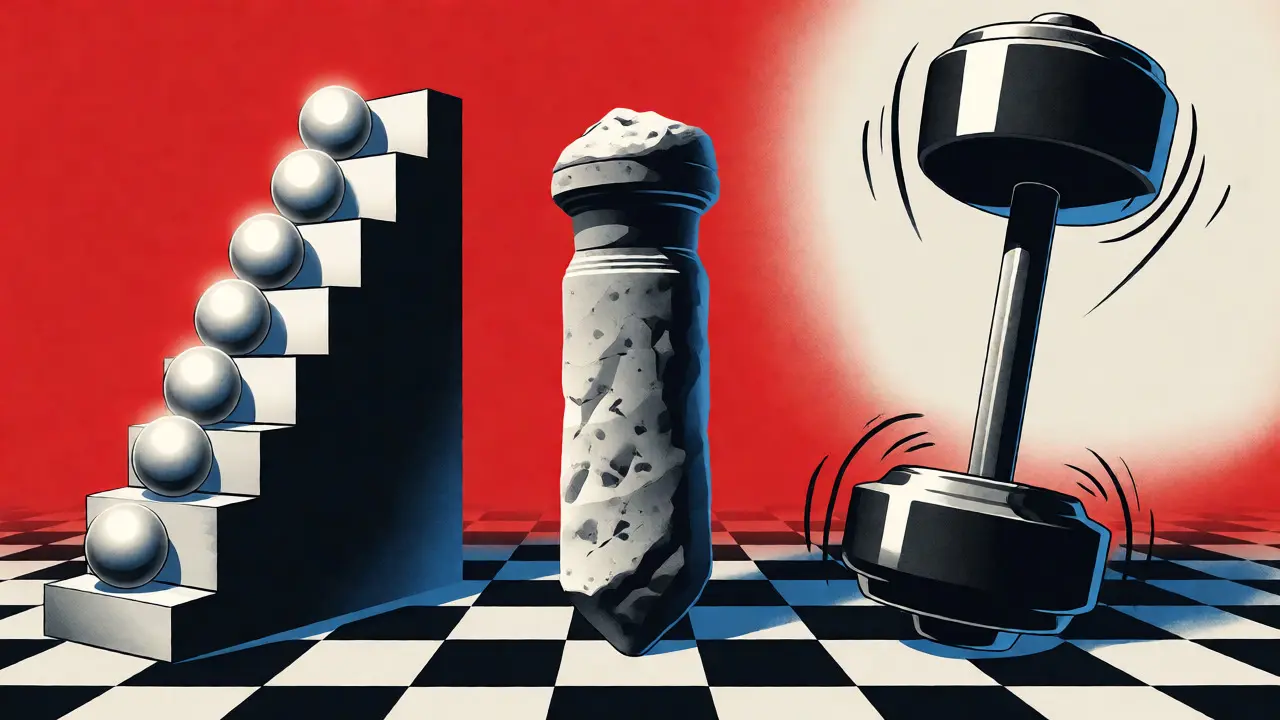
Лестница против «Пули» и «Штанги»: сравнение стратегий
Чтобы понять ценность лестницы, посмотрим на альтернативы. В теории управления долговым портфелем есть три основных подхода. Вот как они ведут себя в разных ситуациях.
| Характеристика | Лестница (Ladder) | Пуля (Bullet) | Штанга (Barbell) |
|---|---|---|---|
| Структура сроков | Равномерное распределение (1, 2, 3, 4, 5 лет) | Все бумаги гасятся в одну дату (например, через 5 лет) | Капитал делится на короткие (до 1 года) и длинные (5+ лет) |
| Чувствительность к ставкам | Средняя. Часть портфеля всегда обновляется. | Высокая. Весь портфель зависит от ставок на дату T. | Двойная. Короткие дают гибкость, длинные - волатильность. |
| Доходность в растущих ставках | Стабильная. Быстро переходим на новые высокие ставки. | Низкая. Фиксируем старую ставку надолго. | Средняя. Короткая часть помогает, длинная страдает. |
| Сложность управления | Средняя. Требует регулярного реинвестирования. | Низкая. Купил и забыл до конца срока. | Высокая. Нужно балансировать два полюса. |
Как видите, «пуля» может дать больше денег, если вы угадали с направлением движения ставок, но провал будет болезненным. «Штанга» интересна спекулянтам, которые хотят ловить колебания цен длинных бумаг. Лестница же - это компромисс. Она почти никогда не бывает самой лучшей в одном конкретном году, но редко оказывается худшей в течение цикла.
Главные риски: о чем молчат брокеры
Не стоит думать, что лестница гарантирует прибыль. У нее есть свои слабые места, о которых важно знать заранее.
- Риск реинвестирования. Это главный враг лестницы. Представьте: вы построили портфель под ставку 16%. Прошло два года, ставки упали до 8%. Ваши погашенные деньги теперь работают вдвое хуже. Вы не можете «перескочить» на старые условия, потому что их больше нет.
- Инфляционный риск. Обычные ОФЗ имеют фиксированный купон. Если инфляция скачет выше 10%, а ваш купон дает 9%, ваша реальная покупательная способность тает. Для защиты от этого можно включать в лестницу выпуски ОФЗ-ИН (индексируемые), но там сложнее считать доходность.
- Кредитный риск. Если вы используете корпоративные облигации, помните: дефолт одного эмитента на одной ступени ударит по всему портфелю. При 5 ступенях потеря одной бумаги - это минус 20% капитала. Поэтому для лестницы новичкам лучше брать только ОФЗ или гигантов вроде Сбербанка.
- Комиссионные издержки. Каждая сделка стоит денег. Если вы сделаете лестницу из 20 ступеней по маленьким суммам, комиссии брокера могут съесть заметную часть прибыли. Оптимальное количество ступеней для частного инвестора - 5-7 штук.
Практические советы для старта в 2026 году
Сегодняшние реалии российского рынка таковы, что ключевая ставка остается высокой, но волатильной. Это идеальное время для построения лестницы, так как вы фиксируете высокие купоны на части портфеля, оставляя себе возможность воспользоваться будущими изменениями.
Вот несколько лайфхаков, которые помогут не ошибиться:
- Не гонитесь за экзотикой. Начните с серии ОФЗ с кодами 262xx или 265xx. Они наиболее ликвидны, спреды минимальны, а данные по ним прозрачны.
- Используйте сервисы брокеров. Многие приложения (Тинькофф, Сбер, ВТБ) имеют встроенные фильтры «по дате погашения». Это экономит часы поиска вручную.
- Учитывайте налоги заранее. Помните, что льгота по НДФЛ распространяется только на ОФЗ. По корпоративным бумагам налог платится, если купонная ставка превышает определенную планку относительно ключевой ставки ЦБ. Проверяйте статус каждого выпуска.
- Держите подушку безопасности. Лестница - это инвестиция на срок. Не кладите сюда последние деньги, которые могут понадобиться завтра. Хотя облигации ликвидны, продажа раньше срока может быть убыточной.
Лестница облигаций - это не про быстрое обогащение. Это про дисциплину и спокойствие. Она превращает хаотичный рынок долгов в понятный конвейер выплат. Если ваша цель - сохранить капитал и получать регулярный доход, превосходящий инфляцию в долгосрочной перспективе, этот инструмент станет отличным фундаментом вашего портфеля.
С какого минимального капитала можно начать строить лестницу?
Технически начать можно с 50 000 - 100 000 рублей. Номинал большинства ОФЗ составляет 1000 рублей, и лот часто равен 1 бумаге. Однако при таком капитале комиссии за сделки будут ощутимо снижать итоговую доходность. Комфортный минимум для полноценной 5-ступенчатой лестницы без сильного влияния комиссий - от 300 000 рублей.
Что делать, если ставки сильно упадут после построения лестницы?
Это ситуация риска реинвестирования. Ваши погашенные короткие ступени придется покупать под меньший процент. Однако длинные ступени, купленные ранее под высокий процент, вырастут в цене. Если вам нужны деньги сейчас, вы можете продать длинные бумаги с прибылью, частично компенсировав низкий купон на новых покупках. Если не нужны - просто смиритесь с тем, что средняя доходность портфеля постепенно снизится.
Можно ли использовать в лестнице только корпоративные облигации?
Да, но это увеличивает кредитный риск. Для новичков рекомендуется начинать с ОФЗ, так как риск дефолта государства в национальной валюте минимален. Если хотите добавить корпоративные бумаги, выбирайте только эмитентов с высшими кредитными рейтингами (ruAAA, ruAA+) и крупными объемами торгов, например, банки первого уровня или госкомпании.
Нужно ли платить налоги с купонов по ОФЗ?
На данный момент купонный доход по государственным облигациям (ОФЗ) полностью освобожден от налога на доходы физических лиц (НДФЛ) для резидентов РФ. Это одно из главных преимуществ стратегии перед банковскими вкладами, где проценты сверх необлагаемого лимита облагаются налогом.
Как часто нужно пополнять лестницу?
Лестница не требует регулярных пополнений, если вы не планируете увеличивать объем инвестиций. Основная работа происходит один раз в год, когда гасится ближайшая ступень и ее средства реинвестируются в самую дальнюю. Однако вы можете добавлять новые деньги в любую свободную ступень или создавать дополнительные уровни, если капитал растет.

Игорь Данилов
октября 20, 2026 AT 06:54Ой всё, опять эти ваши "стабильные" схемы. 🙄
Вы реально думаете, что ЦБ даст вам спокойно спать? Они специально держат ставку высокой, чтобы вы не могли нормально реинвестировать, а потом резко роняют её, когда вы уже купили длинные бумаги по завышенной цене. Это классическая ловушка для наивных инвесторов. Вы фиксируете доходность сейчас, а через год инфляция сожрет вашу реальную прибыль, и вы будете смеяться над собой, вспоминая этот "конвейер выплат".
А про налоги вообще смешно. Сегодня освобождены, завтра введут новый сбор на "излишнюю" доходность капитала, как только увидят, что народ потянулся в ОФЗ. Государство всегда найдет способ забрать то, что осталось после ваших "скучных механик". Не верю я в эту лестницу, это просто красивая упаковка для обычного перекладывания денег из кармана в карман под видом стратегии.
Konstantin Chaus
октября 21, 2026 AT 06:22Ребят ну чё вы так пессимистично то?? 😊 Статья прям огонь, мне очень понравилось как разложили по полочкам! Я сам новичок и раньше боялся лезть в облигации, думал там все сложно и нужно быть математиком. А тут такая простая схема: купил, ждешь, покупаешь снова. Даже если ставка упадет, ну и ладно, зато мы защищены от того, что все деньги заморожены в одной бумаге.
Константин прав, надо начинать с малого. У меня есть лишние 300 тысяч, как раз хватит на комфортный старт без диких комиссий. Буду строить свою первую лесенку на этой неделе. Главное - не сидеть на месте и ждать идеального момента, которого никогда не будет. Рынок он живой, он меняется, но база остается базой. Давайте, друзья, не бойтесь, у нас все получится! 💪
мария нуждина
октября 21, 2026 AT 10:11звучит разумно особенно для тех кто не хочет заморачиваться с графиками
спасибо за понятное объяснение
Александр Исаков
октября 23, 2026 AT 01:17Давайте честно, господа. Лестница это не про богатство, это про дисциплину. Но давайте посмотрим на контекст 2026 года. Ставки высокие, да. Но экономика перегрета? Или нет?
Если вы строите лестницу сейчас, вы фиксируете доходность, которая может быть выше инфляции только в краткосрочной перспективе. Долгие сроки (5 лет) в текущих условиях - это риск. Почему? Потому что геополитика нестабильна. Рубль волатилен. Ипотека дорожает.
Мой совет: не кладите все яйца в одну корзину даже внутри лестницы. Добавьте немного золота или валютной составляющей, если боитесь девальвации. Но для консервативного портфеля, о котором пишет автор, это отличный фундамент. Главное - регулярность. Купил сегодня, купил через месяц, купил через два. Сглаживаем вход. Так работает любой инструмент. Не ждите идеальных условий, их нет. Действуйте.