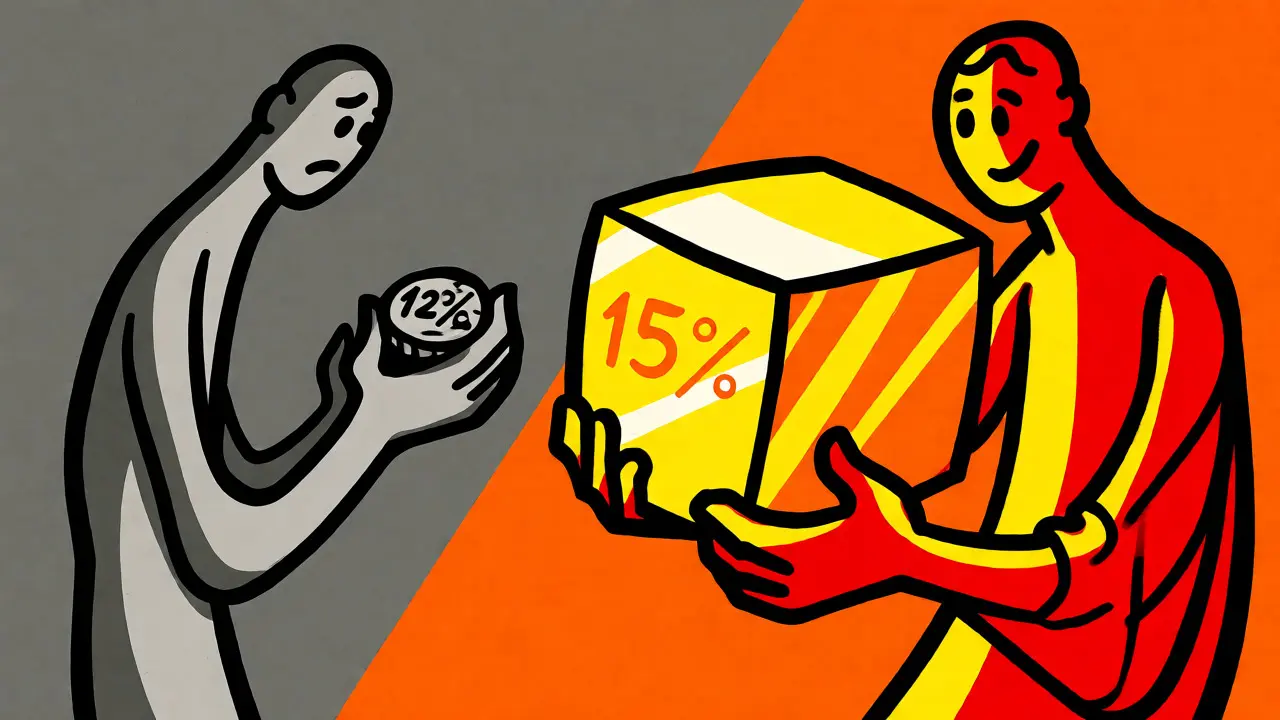
Знаете, что бесит больше всего? Когда сосед получает 15% годовых по вкладу, а вам банк предлагает жалкие 12%, хотя вы оба кладете одинаковую сумму на тот же срок. Разница не в удаче и не в том, что у него «лучший менеджер». Все дело в индивидуальных условиях по вкладам. Это не магия и не секретный протокол для миллионеров. Это набор конкретных рычагов, которые банки используют, чтобы переманить вас или удержать.
В 2026 году рынок вкладов перегрет конкуренцией. По данным агрегатора Сравни.ру, доступно более 600 предложений от 146 банков, а максимальные публичные ставки достигают 15,5-22%. Но эти цифры - лишь верхушка айсберга. Реальная доходность конкретного клиента часто отличается от той, что висит на сайте крупным шрифтом. Если вы просто зайдете в отделение и скажете: «Хочу открыть вклад», вы получите базовую ставку. Если же вы знаете, какие кнопки нажать, статусы активировать и где искать скрытые бонусы, вы можете добавить к этой базе еще 2-3 процентных пункта. На вкладе в 1 миллион рублей это разница в 20-30 тысяч рублей в год. Стоит ли потратить час времени ради этого? Очевидно, да.
Что такое персональная ставка на самом деле
Давайте сразу развеем миф: персональная ставка по вкладу - это не отдельный юридический продукт с уникальным номером. Это маркетинговая механика. Банк берет базовую ставку (например, 12%) и добавляет к ней надбавки за выполнение определенных условий. Эти условия могут быть связаны с тем, откуда пришли деньги, как вы открыли вклад, являетесь ли вы пенсионером или подписчиком премиум-сервиса.
Технически это работает так: алгоритм банка оценивает ваш профиль и предлагает тарифную сетку. Для одного клиента это будет «СберВклад» со ставкой 11,5%, для другого - тот же продукт, но с опцией «с подпиской» за 13,5%. Разница в два пункта кажется мелочью, пока не умножишь ее на сумму депозита. Важно понимать: индивидуальные условия почти всегда сопряжены с ограничениями. Вы платите за повышенную ставку своей лояльностью или изменением привычек.
Механизм «Новые деньги»: самый быстрый способ поднять ставку
Если есть один универсальный ключ к повышенной ставке, то это критерий «новых денег». Банкам невыгодно платить высокие проценты за ваши старые средства, которые уже лежат у них на счетах. Им нужно привлечь ликвидность извне. Поэтому многие крупные игроки, такие как Газпромбанк, Альфа-Банк или Дом.РФ, предлагают специальные вклады только для средств, которые не находились в этом банке последние 30-90 дней.
Например, вклад «Новые деньги» в Газпромбанке дает надбавку +2% к базовой ставке. Если база 13,3%, вы получаете 15,3%. Как проверить, считаются ли ваши деньги новыми? Обычно достаточно вывести их из текущего банка на карту или счет в другом банке и подождать пару месяцев. Или использовать накопления, которые хранились «под матрасом» или в другой валюте. Этот метод требует дисциплины, но он абсолютно легален и прозрачен. Не пытайтесь обмануть систему, переводя деньги туда-сюда между своими счетами в одном банке - алгоритмы это видят мгновенно.
Онлайн-каналы и маркетплейсы: почему приложение выгоднее офиса
Зайдите в любой современный банк через мобильное приложение и сравните ставки с теми, что висят на стенде в отделении. Часто они отличаются. Почему? Потому что обслуживание клиента в офисе стоит банку дороже: зарплата менеджера, аренда помещения, бумага. Онлайн-оформление дешевле, поэтому часть сэкономленных ресурсов банк возвращает клиенту в виде надбавки.
Сервисы вроде Finuslugi или агрегаторы типа Bankiros активно продвигают эту идею. Они показывают, что при открытии вклада через интернет-банк или финансовый маркетплейс ставка может быть выше на 1-3 процентных пункта. ВТБ, например, указывает, что минимальная сумма 10 000 ₽ действует именно при открытии во вкладке «ВТБ Онлайн», а условия могут включать бонусы для новых пользователей приложения. Сбербанк также разделяет продукты: «СберВклад» и «СберВклад онлайн» имеют разные тарифные планы, где цифровой вариант обычно щедрее.
| Тип условия | Пример банка/продукта | Базовая ставка | Ставка с условием | Выгода |
|---|---|---|---|---|
| Новые деньги | Газпромбанк «Новые деньги» | ~13,3% | 15,3% | +2,0 п.п. |
| Онлайн-открытие | Сбербанк «СберВклад онлайн» | ~11,5% | до 13,5% | +2,0 п.п. |
| Подписка/Траты | Совкомбанк «Зимняя выгода» (Халва) | ~18,6% | 20,6% | +2,0 п.п. |
| Социальный статус | Банк Санкт-Петербург «Пенсионный особый» | ~15,0% | 17,0% | +2,0 п.п. |
Лояльность и экосистемы: платите вниманием, получайте процентами
Крупные банки давно перестали быть просто хранилищами денег. Они стали экосистемами. Сбербанк, Т-Банк, Альфа-Банк хотят, чтобы вы пользовались их картами, покупали страховки, оформляли подписки. За это они готовы платить вам сверху. Это называется «поведенческая тарификация».
Возьмем линейку Сбербанка. Продукты «Накопилка» или «СберВклад» имеют варианты «с тратами» или «с подпиской СберПрайм». Если вы согласны тратить определенную сумму по карте или оформить платную подписку, ставка растет до 12,5-13,5%. Совкомбанк идет дальше: карта рассрочки «Халва» и связанные с ней сервисы открывают доступ к ставкам до 20,6% по акционным вкладам. Здесь важно считать математику: если стоимость подписки составляет 300 рублей в месяц, а надбавка приносит вам лишние 500 рублей в месяц на вкладе в 500 тысяч, игра стоит свеч. Если нет - отказывайтесь от бонуса ради чистого дохода.
Социальные сегменты и преференции для крупных сумм
Не забывайте про свой социальный статус. Пенсионеры, студенты, военные, врачи часто получают доступ к закрытым тарифам. Сбербанк предлагает «Социальный вклад» под 22% годовых для льготных категорий. Это на 7-10 пунктов выше стандартных предложений! Банк Санкт-Петербург имеет аналогичный продукт «Пенсионный особый» под 17%. Если вы подходите под критерии, не стесняйтесь спрашивать об этом напрямую. Менеджеры иногда забывают упомянуть эти опции, если клиент сам не обозначит свой статус.
Для владельцев крупных сумм (от 1-3 миллионов рублей и выше) включается режим частного банкинга. Здесь ставки редко публикуются в открытом доступе. Клиент встречается с персональным менеджером, обсуждает объем средств и получает индивидуальное предложение. Иногда это может быть ставка, близкая к ключевой ставке ЦБ минус небольшой спред, но с гибкими условиями пополнения и снятия. Если у вас есть свободные 5-10 миллионов, не открывайте вклад автоматически в приложении. Позвоните в поддержку премиального сегмента и спросите: «Какие индивидуальные условия вы можете мне предложить при размещении такой суммы?».
Как получить персональную ставку: пошаговый план
Готовы действовать? Вот алгоритм, который поможет максимизировать доходность прямо сейчас:
- Проверьте агрегаторы. Зарегистрируйтесь на Сравни.ру, Банки.ру или ФинУслуги. Сравните текущие предложения. Ищите не просто «максимум», а условия получения этого максимума.
- Оцените свои деньги. Лежали ли эти средства в выбранном банке последние 3 месяца? Если нет - отлично, вы кандидат на надбавку «за новые деньги». Если да - рассмотрите вывод средств на 30-60 дней или выбор другого банка.
- Изучите канал открытия. Открывайте вклад исключительно через мобильное приложение или сайт банка. Никогда не идите в офис за первой попавшейся ставкой, если там нет явного преимущества.
- Активируйте лояльность. Посчитайте, выгодно ли вам подключить подписку банка или увеличить траты по карте. Используйте калькулятор: (Дополнительный доход по вкладу) - (Стоимость подписки/увеличенных трат). Результат должен быть положительным.
- Уточните статус. Являетесь ли вы пенсионером, держателем зарплатного проекта или VIP-клиентом? Спросите оператора поддержки о специальных продуктах для вашей категории.
Риски и ловушки индивидуальных ставок
Персональные условия - это не благотворительность. У них есть обратная сторона. Самая главная ловушка - привязка к ключевой ставке ЦБ. Некоторые продукты, например «Ключевой» вклад Сбербанка, работают по формуле «ключевая ставка минус 2%». Сейчас ключевая ставка высокая, и вклад выглядит привлекательно. Но как только ЦБ начнет смягчать политику (а аналитики прогнозируют снижение ставок в течение 2026 года), ваша доходность упадет автоматически, даже если вы ничего не меняли.
Второй риск - досрочное расторжение. Акционные ставки часто действуют только при полном сроке размещения. Если вам понадобятся деньги раньше, вы потеряете все проценты или получите ставку «до востребования» (около 0,01%). Всегда читайте договор на предмет условий частичного снятия. И помните: самые высокие ставки (17-22%) часто доступны только на короткие сроки (3-6 месяцев). Это удобно, когда ставки на пике, но неудобно, когда нужно постоянно реинвестировать средства, рискуя попасть на более низкие ставки после окончания акции.
FAQ: Частые вопросы о персональных вкладах
Что значит «новые деньги» для банка?
Это средства, которые не находились на счетах данного банка в течение определенного периода (обычно 30-90 дней). Банк считает их привлеченными извне и готов платить за них повышенную ставку, чтобы стимулировать приток ликвидности.
Почему ставка в приложении выше, чем в отделении?
Обслуживание онлайн дешевле для банка (нет затрат на персонал и аренду). Часть этих экономий банк возвращает клиенту в виде надбавки к ставке, чтобы мотивировать переход в цифровые каналы.
Можно ли получить персональную ставку без подписки?
Да, но вариантов меньше. Основные пути - использование критерия «новые деньги», открытие вклада онлайн, принадлежность к социальной группе (пенсионер, студент) или размещение крупной суммы, позволяющей вести переговоры индивидуально.
Что делать, если ключевая ставка снизится?
Доходность по вкладам с плавающей ставкой или привязанным к ключевой ставке продуктам упадет. Чтобы зафиксировать высокую доходность, выбирайте срочные вклады с фиксированной ставкой на весь срок, а не продукты с формулой «ставка ЦБ минус спред».
Как проверить, считается ли мой вклад «новым»?
Обычно это видно в интерфейсе при оформлении. Если система предложит вам повышенную ставку, значит, критерий выполнен. Если нет - уточните историю движения средств по своим счетам в этом банке за последние 3 месяца. Переводы между своими счетами внутри одного банка часто не считаются «новыми деньгами».
Ольга Емельяненко
ноября 8, 2026 AT 05:50Очень полезная статья! Я как раз искала способ поднять ставку, а то в отделении мне предложили только базовую. Теперь знаю, что нужно выводить деньги на пару месяцев и открывать онлайн. Спасибо за лайфхак с «новыми деньгами», обязательно попробую!
Timur Budi Raja
ноября 8, 2026 AT 14:00Опять эти маркетинговые уловки для лохов, которые верят в сказку про «индивидуальный подход». Вы действительно думаете, что банк будет платить вам больше просто потому, что вы нажали кнопку в приложении? Это иллюзия выбора, созданная алгоритмами для манипуляции поведенческой психологией масс.
Банковская система - это замкнутый круг ликвидности, где каждый процентный пункт сверху вырывается из горла следующего заемщика под кредит. Вы не получаете «бонус», вы участвуете в перераспределении стоимости денег во времени, оплачивая свою лояльность скрытыми комиссиями и инфляционным налогом. Когда ЦБ снизит ключевую ставку, все эти ваши «надбавки» испарятся быстрее, чем вы успеете моргнуть, оставив вас с носом и обесцененными рублями. Не путайте временную конъюнктуру рынка с реальной доходностью, иначе ваша финансовая грамотность так и останется на уровне школьной программы.
Denis Shabelnikov
ноября 9, 2026 AT 15:28Я понимаю ваше скептичное отношение к банковским предложениям, ведь действительно часто мы сталкиваемся с мелким шрифтом в договорах, который может существенно изменить реальную доходность вашего депозита. Однако я бы хотел обратить внимание на то, что конкуренция между банками сейчас настолько высока, что они вынуждены бороться за каждого клиента, особенно если этот клиент приносит новые средства или активно пользуется экосистемой банка.
На личном опыте могу сказать, что переход на онлайн-каналы действительно позволил мне сэкономить время и получить чуть более выгодные условия, чем те, что предлагали в отделении, хотя разница и не была кардинальной. Важно лишь внимательно читать условия акции, чтобы не попасть в ловушку привязки к подпискам, стоимость которых может съесть всю выгоду от повышенной ставки. Если подходить к вопросу системно, сравнивая предложения на агрегаторах и учитывая свои траты, то можно вполне обоснованно рассчитывать на дополнительные проценты без особых усилий.
Серёга Степанов
ноября 10, 2026 AT 18:19Ребята, вы вообще читаете договоры?! 🤯 Там же черным по белому написано, что ставка действует только при условии пополнения счета зарплатой или тратах от 10 тысяч! А потом удивляются, почему проценты капнули меньше 😤 Я сам чуть не попался, когда оформил вклад через приложение, думал, что это универсальная ставка, а оказалось, что она держится ровно месяц, пока я не начал тратить меньше лимита 💸
Audrey Karnycheff
ноября 12, 2026 AT 11:34А зачем вообще связываться с этими вкладами? Инфляция съест все эти жалкие проценты, а вы будете сидеть и радоваться бумажке. Лучше купить недвижимость или золото, чем кормить банкиров своими накоплениями.
Толян Бенни
ноября 13, 2026 AT 10:15Ну почему сразу лучше? Вклады - это же база финансовой подушки безопасности! Они ликвидны, защищены страховкой АСВ, и ты можешь снять деньги в любой момент, если случится ЧП. Золото не положишь в карман и не потратишь в магазине, а недвижимость продать быстро сложно. Не надо демонизировать вклады, это рабочий инструмент для тех, кто хочет спать спокойно и видеть стабильный рост своих сбережений даже в турбулентное время. Главное - диверсифицировать портфель и не класть все яйца в одну корзину, тогда и инфляция не страшна!
Михайло Маровді
ноября 14, 2026 AT 14:37Доброго дня всім! 👋 У нас в Україні ситуація трохи інша, але принцип той самий: банки завжди шукають способи залучити свіжу ліквідність. Дуже цікаво порівнювати підходи різних ринків. Схоже, що в РФ зараз дуже агресивна конкуренція за клієнта, це добре видно по ставках. Головне - не забувати про диверсифікацію та перевіряти надійність банку перед відкриттям депозиту. Гарний матеріал, дякую автору! 🇺🇦
Владислав Веневцев
ноября 14, 2026 AT 23:15Какое лицемерие со стороны этих финансовых институтов. Они называют это «заботой о клиенте», а по сути это циничный расчет на человеческую жадность и лень. Мы, простые люди, должны быть благодарны за крохи со стола олигархов, вместо того чтобы требовать честных условий без всяких этих танцев с бубном вокруг «новых денег» и подписок. Это унижение достоинства налогоплательщика.
Алексей Абрамов
ноября 15, 2026 AT 00:52Владислав, я понимаю вашу позицию, но давайте посмотрим на это с другой стороны 🙂 Банки - это тоже бизнес, и им нужно зарабатывать. Предлагая разные тарифы, они дают нам выбор: хочешь максимальную ставку - будь готов выполнять условия (тратить, держать деньги), хочешь свободу - бери базовую ставку. Это нормальная рыночная экономика, где каждая сторона договаривается о своих условиях. Главное - понимать правила игры и использовать их в свою пользу, а не воспринимать это как личное оскорбление. Уверен, что с правильным подходом можно найти оптимальный баланс для любого бюджета! 😉
kirov blackeagle
ноября 16, 2026 AT 19:52Не ведитесь на эту лапшу!! Банк знает все про вас еще до того как вы откроете рот. Эти «новые деньги» - фикция, они видят историю переводов через систему межбанковских расчетов. А если вы вдруг решите забрать деньги раньше срока - они найдут тысячу пунктов в договоре чтобы удержать комиссию. Я уже третий год сижу на одном вкладе и не парюсь, а все эти менеджеры только и делают что впаривают лишние услуги. Берегите нервы и деньги, не играйте в их игры!!