Рождение ребенка - это не только радость, но и серьезный финансовый стресс. Многие молодые родители ошибочно полагают, что государственные выплаты полностью покроют первые расходы. На деле же, по данным опросов, более половины семей сталкиваются с дефицитом бюджета уже в первый год жизни малыша. Почему так происходит? Потому что мы часто считаем деньги «на бумаге», игнорируя скрытые траты и сроки получения пособий.
В этой статье мы разберем, как правильно вести бюджет молодых родителей, чтобы не уйти в минус. Мы рассмотрим реальные цифры расходов, актуальные размеры пособий на 2025-2026 годы и дадим практические советы, как интегрировать государственную поддержку в ваш личный план без головной боли.
Куда уходят деньги: честный разбор расходов
Давайте отбросим иллюзии. Ребенок стоит денег, и они начинаются еще до выписки из роддома. Средний чек на подготовку к рождению первенца в крупных городах России составляет от 30 000 до 50 000 рублей. Сюда входят коляска, кроватка, одежда первой необходимости и медицинские анализы для мамы.
Но самые большие траты начинаются после. Вот типичная структура ежемесячных расходов семьи с ребенком до года (средние значения по РФ):
- Подгузники и гигиена: 3 000 - 5 000 ₽. Это расходник №1. Экономить здесь сложно, так как кожа младенцев требует качественного ухода.
- Питание: Если ребенок на искусственном вскармливании, смесь обойдется в 4 000 - 7 000 ₽ в месяц. Грудное вскармливание экономит эти деньги, но требует больше ресурсов от матери (витаминные комплексы, правильное питание).
- Одежда и обувь: Дети растут стремительно. Закупка одежды два раза в сезон может обходиться в 2 000 - 4 000 ₽ ежемесячно, если покупать новые вещи.
- Медицина и аптека: Вакцины, жаропонижающие, средства от колик. Даже при наличии полиса ОМС частые визиты к платным специалистам или покупка лекарств съедают около 1 500 - 3 000 ₽.
- Развлечения и развитие: Игрушки, книжки, развивающие коврики. Здесь легко потерять контроль над тратами.
Итого, базовые расходы на одного ребенка могут составлять от 10 000 до 20 000 рублей в месяц. Добавьте к этому инфляцию коммунальных услуг (из-за стиральных машин и ванн) и возможную помощь няни или бабушек (если она оплачивается), и цифра вырастет еще сильнее.
Государственная поддержка: что реально можно получить?
Система выплат в России сложна, но щедра, если знать правила. Важно понимать: пособия приходят не мгновенно. Между подачей заявления и поступлением денег может пройти от 10 до 30 дней. Поэтому финансовая подушка безопасности должна быть рассчитана на этот разрыв.
Основные источники дохода семьи с ребенком в 2025-2026 годах включают единовременные выплаты, ежемесячные пособия и материнский капитал. Индексация пособий проводится ежегодно, обычно с 1 февраля. В 2025 году все социальные выплаты были проиндексированы на 7,3%, что немного смягчило удар инфляции.
| Вид выплаты | Размер / Условия (ориентировочно) | Кому положено |
|---|---|---|
| Единовременное пособие при рождении | ~27 000 ₽ (федеральное) + региональные доплаты | Родителям (одному из них) |
| Ежемесячное пособие по уходу до 1,5 лет | От ~10 100 ₽ до ~69 000 ₽ (40% от заработка) | Трудоустроенным и неработающим (минимум) |
| Единое пособие (до 17 лет) | 50%, 75% или 100% регионального прожиточного минимума на ребенка | Нуждающимся семьям (доход ниже ПМ на человека) |
| Материнский капитал | ~676 000 ₽ за первого, ~894 000 ₽ за второго | Матерям/отцам с детьми, рожденными после 2020 г. |
Обратите внимание на критический момент: Единое пособие заменило множество мелких выплат, но его получение зависит от проверки нуждаемости. Доход семьи должен быть ниже двух прожиточных минимумов на человека. Если ваша зарплата чуть выше этого порога, вы можете не получить пособие, хотя расходы остаются высокими. Это ловушка среднего класса, о которой часто забывают при планировании.
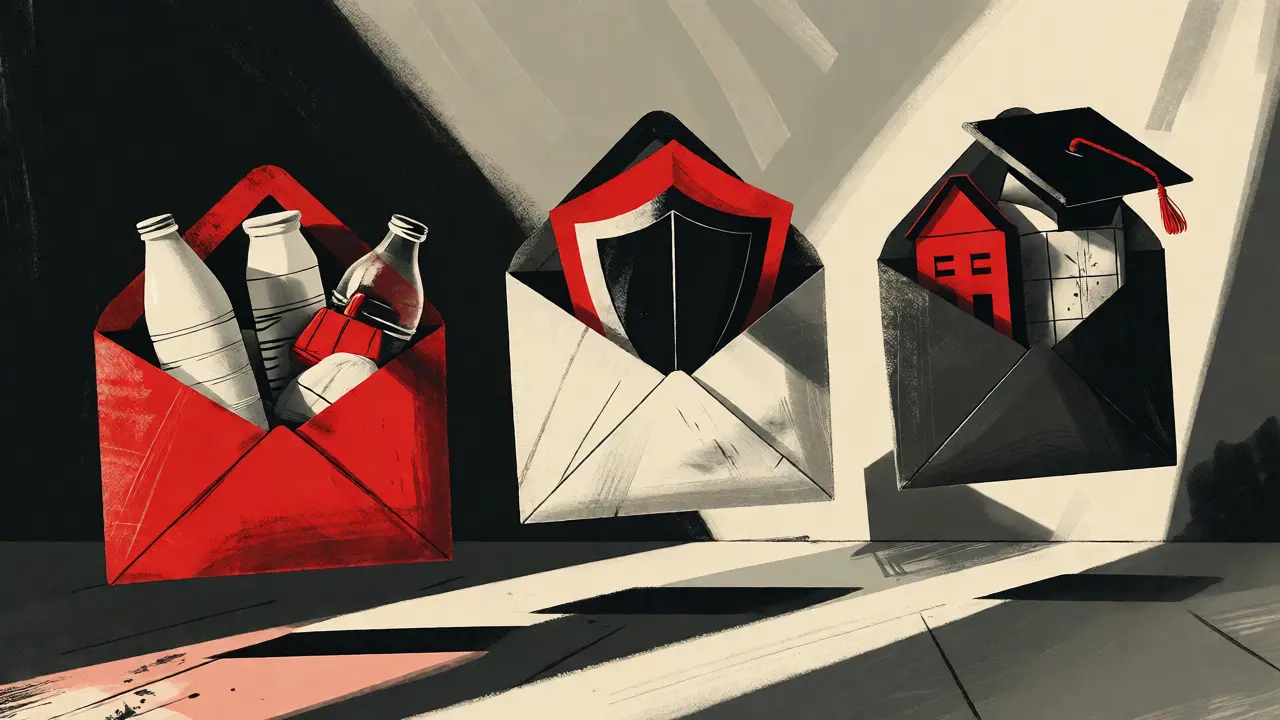
Стратегия распределения средств: правило трех конвертов
Как не запутаться в потоке денег? Финансовые консультанты рекомендуют разделить бюджет на три четкие категории. Не смешивайте пособия с зарплатой в одной куче.
- Конверт «Текущие нужды»: Сюда идут ежемесячные пособия по уходу и часть зарплаты. Эти деньги тратятся на еду, подгузники, одежду и коммунальные услуги. Правило простое: сколько пришло, столько и тратим, без накоплений из этой суммы.
- Конверт «Резерв и Непредвиденное»: Единовременные выплаты (при рождении, за постановку на учет в ранние сроки) должны идти сюда. Эти деньги лежат на отдельном счете и тратятся только в случае болезни ребенка, поломки техники или срочного ремонта квартиры. Идеальный объем резерва - 3 месячных размера минимального пособия.
- Конверт «Долгосрочные цели»: Материнский капитал и налоговые вычеты. Это деньги «на будущее». Их нельзя тратить на текущий быт. Используйте их для погашения ипотеки, оплаты образования или формирования пенсионных накоплений родителя.
Такой подход психологически снижает тревожность. Вы четко видите: вот деньги на жизнь, а вот - на «черный день» и на квартиру.
Ловушки планирования: где теряют деньги молодые родители
Даже при наличии грамотного бюджета семьи часто попадают в долги. Вот три самые распространенные ошибки, которые я видел за годы работы с финансовыми планами:
Ошибка 1: Игнорирование временных лагов. Пособие по уходу приходит только после оформления отпуска по уходу за ребенком. А отпуск начинается после окончания больничного по беременности и родам (140 дней). В этот переходный период доход может резко упасть, если мама раньше работала на высокой ставке, а папа получает меньше. Планируйте кассовый разрыв заранее.
Ошибка 2: Покупка всего нового. Детская индустрия агрессивна. Маркетологи убеждают нас, что без брендового комбинезона за 5 000 рублей ребенок будет несчастен. На практике дети портят одежду быстрее, чем успевают ее оценить. Б/у рынок детских товаров сейчас огромен. Коляски, кроватки и даже автокресла (проверяйте срок годности!) можно купить в отличном состоянии за 30-50% от цены нового. Сэкономленные 20 000 рублей лучше потратить на качественные подгузники или курсы подготовки к родам.
Ошибка 3: Недооценка стоимости времени. Часто один из родителей уходит в декрет и теряет профессиональную квалификацию. Через 1,5-3 года возвращение на работу может сопровождаться снижением зарплаты или необходимостью переобучения. Заложите в бюджет статью «Профессиональное развитие» еще во время декрета. Онлайн-курсы или сертификация помогут сохранить рыночную стоимость вашего труда.
Региональный фактор: почему важно смотреть местные законы
Федеральные пособия одинаковы для всех, но регионы добавляют свои льготы. Например, в Москве молодым семьям (где оба родителя младше 36 лет) выплачивают дополнительные компенсации, которые могут достигать сотен тысяч рублей за третьего ребенка. В Санкт-Петербурге есть компенсация на покупку товаров для детей, которая покрывает значительную часть первоначальных затрат.
Не поленисьтесь зайти на сайт местной администрации или портала «Госуслуги» и проверить список льгот именно для вашего региона. Иногда речь идет о бесплатном посещении музеев, льготах на проезд или субсидиях на детский сад. Эти мелочи в сумме дают ощутимую экономию.
Практический чек-лист для старта
Чтобы начать контролировать бюджет прямо сейчас, выполните следующие шаги:
- Аудит доходов: Посчитайте точную сумму, которую вы будете получать ежемесячно, учитывая налоги и будущие пособия. Используйте калькулятор пособий на сайте ФСС или Госуслуг.
- Учет расходов за прошлый месяц: Если ребенок уже родился, выпишите все траты. Если нет - возьмите данные друзей с похожими детьми. Честность важна: учитывайте даже мелкие покупки вроде влажных салфеток.
- Настройка автоматических платежей: Установите автоплатежи за ЖКХ и интернет, чтобы не забыть. Но оставьте контроль за детскими расходами ручным - там проще экономить.
- Открытие отдельного счета: Заведите карту или накопительный счет только для детских денег. Это дисциплинирует.
- Ревизия страховок: Проверьте, покрывает ли ваша ДМС или ОМС необходимые педиатрические процедуры. Возможно, стоит добавить страховку на ребенка сразу после рождения.
Помните: бюджет - это не тюрьма, а инструмент свободы. Когда вы знаете, куда уходят деньги, вы перестаете бояться неожиданных трат и можете наслаждаться родительством, а не считать копейки перед сном.
Когда начинают платить пособие по уходу за ребенком?
Пособие назначается со дня начала отпуска по уходу за ребенком. Обычно это происходит после окончания больничного листа по беременности и родам (через 70 дней после родов для одноплодной беременности). Первая выплата может прийти через 10-15 дней после подачи документов работодателю или в соцзащиту.
Можно ли получить материнский капитал наличными?
Нет, основные средства материнского капитала направляются безналичным путем на конкретные цели: улучшение жилищных условий, образование, формирование пенсии или социальная адаптация детей-инвалидов. Исключение составляют ежемесячные выплаты из маткапитала до 3 лет для малоимущих семей и остаток менее 10 000 рублей, который можно снять единовременно.
Как рассчитать доход для получения единого пособия?
Доход рассчитывается за последние 12 месяцев, предшествующих одному месяцу до подачи заявления. Все доходы семьи (зарплаты, премии, социальные выплаты) делятся на 12 и затем на количество членов семьи. Полученная сумма должна быть меньше регионального прожиточного минимума на душу населения. Также проверяется имущество семьи (квартиры, машины) по установленным критериям.
Стоит ли брать кредит на детские товары?
Эксперты не рекомендуют брать потребительские кредиты на товары длительного пользования (коляски, кроватки), если ставка превышает 10-12%. Лучше использовать рассрочку от магазина без процентов или накопить. Для крупных покупок вроде автомобиля для большой семьи ипотека или автокредит могут быть оправданы, если платеж не превышает 30% семейного дохода.
Что делать, если отказали в пособии из-за превышения дохода?
Если отказ произошел из-за формального превышения дохода на небольшую сумму, проверьте расчет. Иногда исключаются некоторые виды выплат (например, алименты или социальные контракты). Если ошибка подтверждена, подайте апелляцию. Если нет - рассмотрите возможность оформления социального контракта для получения помощи на открытие бизнеса или переобучение, что также дает денежные выплаты.
Андрей Николаевич
сентября 16, 2026 AT 19:30Статья поверхностная. Автор игнорирует реальную инфляцию и реальные цены в Москве или Петербурге, где расходы на гигиену и питание уже превышают указанные цифры минимум на 30%. Маткапитал - это не деньги на жизнь, а инструмент для ипотеки, который сейчас под запретом из-за высоких ставок.
Pasha Fil
сентября 17, 2026 AT 01:35Сколько можно писать про "ловушки среднего класса"? Люди просто хотят знать, как выжить, а не читать лекции по финансовому планированию от людей, которые никогда не считали каждый рубль до зарплаты.
Андрей Селистровский
сентября 18, 2026 AT 23:55Правило трех конвертов устарело лет десять назад.
В эпоху цифровых банков все эти ментальные счета работают лучше, чем бумажные конверты.
Автор пытается продать старую методику как инновацию.
Pyotr Taber
сентября 19, 2026 AT 19:39О, конечно, давайте еще раз обсудим, как материнский капитал спасет нас всех, если его не потратить на ремонт крыши, которая течет прямо сейчас.
Забавно видеть советы покупать б/у коляски тем, кто получает пособие в 10 тысяч.
Где взять время на поиск этих колясок, когда ты не спишь ночами?
И да, "профессиональное развитие" во время декрета звучит как издевательство над реальностью молодых мам.
Никто не хочет проходить онлайн-курсы, когда ребенок орет в три часа ночи.
Это статья для тех, у кого есть няня и домработница, а не для обычных семей.
Цифры расходов занижены так сильно, что хочется плакать.
Региональные льготы - это миф для большинства регионов, кроме пары богатых городов.
Единое пособие получают единицы из-за бюрократии.
В итоге мы имеем красивую картинку, которая рассыпается при первом же контакте с жизнью.
Спасибо за иллюзию контроля над хаосом.
Но денег от этого больше не стало.
Лариса Свиридова
сентября 19, 2026 AT 19:46Я прочитала и чуть не заплакала...
Как же мне не хватает этой информации два года назад!
Мы тогда реально думали, что пособия хватит на все, а потом сидели без подгузников, потому что ждали перевод.
Эти временные лаги - это ад, честное слово.
А про б/у вещи правда, я потом поняла, что новые комбинезоны рвутся за неделю.
Жаль, что никто не предупредил меня про ловушку дохода.
Мы формально прошли на копейку выше ПМ и остались ни с чем.
Бюджет - это стресс, а не свобода, пока нет стабильной работы обоих родителей.
Но совет про отдельный счет очень полезный, сразу записала себе.
Надо было раньше начать вести учет, а не надеяться на авось.
Держитесь всем молодым родителям, мы справляемся только благодаря поддержке друг друга.
Это тяжело, но оно того стоит, хоть и кажется иначе в моменты кризисов.
Спасибо автору за то, что подняли эту тему, даже если цифры немного оптимистичны.
Наталія Мордвінова
сентября 21, 2026 AT 13:10Корректность данных вызывает сомнения. Указанные суммы для искусственного вскармливания актуальны скорее для бюджетных сегментов рынка, тогда как качественные смеси премиум-класса обойдутся значительно дороже. Кроме того, упущена возможность использования налоговых вычетов на обучение детей, что также является частью финансовой стратегии семьи.
Григорий Гудименко
сентября 22, 2026 AT 00:54Хорошая база для старта.
Главное - не паниковать и считать спокойно.
Деньги любят тишину и порядок.
Olga Batres
сентября 22, 2026 AT 14:55спасибо за пост! прям в точку про б/у вещи, мы всю кроватку и коляску на авито взяли за полцены и сэкономили кучу денег. а вот про курсы в декрете сомневаюсь, сил обычно нет вообще. но идея с тремя конвертами классная, буду пробовать
Дмитрий Волков
сентября 24, 2026 AT 05:57интересный взгляд на проблему
но стоит помнить что культура потребления в разных регионах сильно отличается
где-то принято покупать все новое и брендовое и это часть социальной нормы
а где-то экономия считается добродетелью
финансовая грамотность должна учитывать эти культурные коды
иначе советы будут работать только в вакууме
для многих семей покупка новой коляски это вопрос статуса и уважения в обществе
и это тоже нужно закладывать в бюджет
не всегда рациональный подход работает лучше эмоционального
главное найти баланс между разумом и сердцем
чтобы не чувствовать себя обделенными из-за экономии
дети чувствуют настроение родителей важнее чем цену вещей
так что спокойствие мамы часто дешевле любой игрушки
вот такая философия денег в современном мире
берегите себя и свои нервы они бесценны
деньги приходят и уходят а память о детстве остается навсегда
Игорь Буров
сентября 25, 2026 AT 04:51Давайте проще! Не надо сложных схем. Просто откладывайте 10% со всего, что получаете. И всё. Это работает. Не усложняйте жизнь людям таблицами и правилами. Главное - начать сегодня, а не завтра!