Представьте ситуацию: вы положили миллион рублей на вклад под хорошие 8-9% годовых, а через полгода срочно понадобились деньги. Вы идете в банк, забираете сумму и видите на счету почти те же цифры, что и при открытии. Где прибыль? Она испарилась. По данным Агентства по страхованию вкладов, более 68% россиян теряют до 95% потенциального дохода именно из-за незнания правил досрочного расторжения. Это не магия банка, а математика договора.
Главная ошибка - думать, что если вы продержали деньги полгода, то получите половину годовой ставки. В большинстве стандартных срочных вкладов при досрочном закрытии банк пересчитывает все начисленные проценты по ставке «до востребования». А это обычно смешные 0,01-0,1% годовых. Разница между заработанными 40 тысячами и потерянными 39 тысячами огромна. Но есть способы обойти эту ловушку, если действовать по уму. Давайте разберем конкретные сценарии, которые работают прямо сейчас.
Почему проценты исчезают: механика пересчета
Чтобы понять, как сохранить деньги, нужно знать врага в лицо. Согласно статье 837 Гражданского кодекса РФ, вы имеете право забрать свои деньги в любой момент. Однако банк имеет полное право изменить условия вознаграждения за этот риск. Если вы нарушаете срок, оговоренный в договоре, банк применяет штрафную ставку.
Важно различать два типа начисления:
- Без капитализации: Проценты копятся отдельно или выплачиваются сразу. При досрочном закрытии банк просто аннулирует всю накопленную прибыль и начисляет копейки по ставке до востребования.
- С ежемесячной капитализацией: Проценты добавляются к телу вклада каждый месяц. Здесь есть лазейка: если закрыть вклад сразу после даты начисления процентов, вы уже получили свою часть прибыли, и она стала частью ваших денег. Банк не может забрать то, что уже было капитализировано (если иное не прописано мелким шрифтом).
Например, во вкладе ВТБ «Максимум» с ежемесячной капитализацией стратегия «ждать дату начисления» позволяет сохранить до 87% ожидаемого дохода вместо полного его обнуления. Это подтверждают практические кейсы Финансового университета при Правительстве РФ.
Стратегия №1: Выбор правильного продукта с частичным снятием
Если вы знаете, что деньги могут понадобиться раньше срока, не берите классический «Сохраняй» от Сбербанка или аналогичные жесткие депозиты. Ищите продукты с опцией частичного снятия без потери процентов. Сейчас такие предложения есть примерно у трети крупных банков, хотя еще пару лет назад их было менее 10%.
Ключевой параметр здесь - неснижаемый остаток. Это сумма, которую нельзя трогать, иначе весь договор расторгается. Например:
- В Тинькофф Банке по вкладу «Копилка» можно снимать средства, пока на счете остается минимум 30-50% от первоначальной суммы (условия меняются, проверяйте актуальные тарифы). Доход на оставшуюся часть сохраняется полностью.
- В Альфа-Банке продукты вроде «Победа» часто имеют порог в 50%. Снимаете лишнее - проценты на остаток продолжают капать по прежней ставке.
| Тип вклада | Условия при досрочном закрытии | Риск потери дохода | Пример ставки |
|---|---|---|---|
| Классический срочный (без опций) | Пересчет всех процентов по ставке до востребования (0,01%) | До 95-100% | Высокая базовая (например, 8,5%) |
| С частичным снятием (до порога) | Проценты сохраняются на неснижаемом остатке | Минимальный (на снятую часть) | Ниже на 0,5-1 п.п. (например, 7,5%) |
| С капитализацией + ожидание даты | Сохраняются уже начисленные месячные купоны | Средний (зависит от месяца закрытия) | Средняя (например, 8,0%) |
Да, ставка по гибким вкладам всегда ниже на 0,5-1 процентный пункт. Но если вероятность того, что вам понадобятся деньги, выше 40%, эта разница окупается отсутствием катастрофических потерь при форс-мажоре.
Стратегия №2: Лестница вкладов (Splitting)
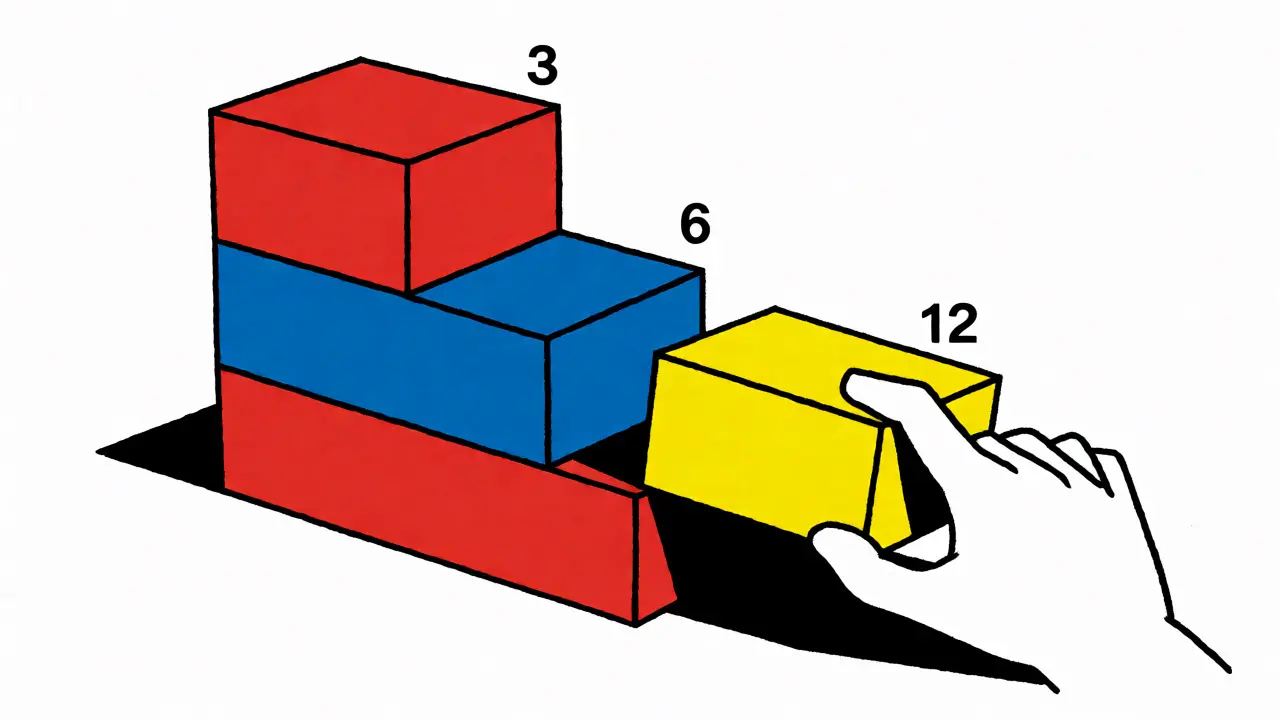
Не кладите все яйца в одну корзину. Если у вас есть свободные 500 тысяч рублей, не открывайте один вклад на год. Разбейте сумму на несколько частей с разными сроками окончания. Это называется «лестница вкладов».
Как это работает на практике:
- Откройте три вклада на 3, 6 и 12 месяцев.
- Если деньги понадобятся через 4 месяца, вы закроете только трехмесячный вклад. Он уже принес прибыль, и вы ничего не теряете, кроме небольшой части доходности следующего периода.
- Шестимесячный и годовой вклады продолжают работать, сохраняя высокую ставку.
Этот метод требует чуть больше усилий на старте, но дает максимальную ликвидность без штрафов. Вы никогда не будете в ситуации, когда нужно срочно снять все деньги и потерять годовой бонус.
Стратегия №3: Использование автопролонгации
Многие банки предлагают автоматическую пролонгацию (продление) вклада на новый срок после окончания первого периода. Здесь кроется важный нюанс, о котором забывают клиенты.
Если вы решите закрыть вклад во время действия второго срока (после пролонгации), банк часто сохраняет проценты, начисленные за первый период. Почему? Потому что юридически это уже другой цикл, и старые обязательства выполнены. Однако условия могут отличаться. Некоторые банки при пролонгации снижают ставку до текущей рыночной. Поэтому перед тем как рассчитывать на сохранение старых процентов, внимательно читайте пункт договора о пролонгации.
В судебной практике (дело № А40-125678/2023) суды встают на сторону клиентов, если банк не уведомил их об изменении условий при пролонгации должным образом. Но лучше не доводить до суда, а просто использовать этот инструмент осознанно.
Чего делать категорически нельзя
Есть несколько типичных ошибок, которые стоят реальных денег:
- Игнорировать мелкий шрифт. Фраза «возможность частичного снятия» не означает «любой суммы». Всегда ищите цифру «минимальный остаток». Если он 70%, а вы снимете 40%, договор будет расторгнут полностью, и вы потеряете всё.
- Закрывать вклад за день до начисления процентов. При ежемесячной капитализации дата начисления критична. Закрывайте вклад на следующий день после выплаты процентов. Один день разницы может стоить вам целого месяца дохода.
- Думать, что онлайн-банк посчитает всё сам. В интерфейсе часто показывается «предварительная сумма», которая не учитывает штрафы за досрочное расторжение. Используйте калькуляторы на сайтах банков или звоните оператору для точного расчета.
Новые тренды: градуированные системы
Рынок меняется. К 2026 году эксперты прогнозируют, что большинство банков перейдут на более мягкие условия. Уже сейчас появляются продукты с прогрессивной шкалой. Например, анонсированные новые линейки позволяют сохранять 100% процентов при снятии до 20% суммы, 75% - при снятии до 40% и так далее.
Это значит, что выбор становится шире. Не соглашайтесь на первый попавшийся продукт. Сравните условия в Центральном банке РФ (через сервис сравнения ставок) или на агрегаторах вроде Банки.ру. Иногда лучший вариант - не тот, где самая высокая ставка, а тот, где самые честные правила выхода.
Практический чек-лист перед визитом в банк
Прежде чем идти закрывать вклад или снимать часть средств, сделайте эти шаги:
- Проверьте дату начисления процентов. Подождите сутки после этой даты.
- Посчитайте минимальный остаток. Убедитесь, что после снятия сумма на счете не упадет ниже установленного порога.
- Запросите справку. Попросите сотрудника распечатать расчет итоговой суммы с учетом всех комиссий и изменений ставок.
- Сравните с альтернативой. Может быть, выгоднее взять кредит под залог вклада (овердрафт), чем терять проценты? Ставка по кредиту может быть выше, но вы сохраните депозит и его доходность.
Что такое ставка «до востребования»?
Это минимальная процентная ставка, которую банк платит по вкладам, которые можно снять в любой момент без предварительного уведомления. Обычно она составляет от 0,01% до 0,1% годовых. Именно по ней пересчитываются ваши проценты при досрочном расторжении обычного срочного вклада, что приводит к почти полной потере дохода.
Можно ли частично снять деньги с любого вклада?
Нет, не с любого. Классические срочные вклады часто вообще запрещают частичное снятие - либо забираешь все, либо ничего. Частичное снятие доступно только в специальных продуктах («Управляй», «Пополняй» с опциями и т.д.). Даже там оно ограничено неснижаемым остатком. Всегда проверяйте наличие такой опции в тарифах конкретного банка.
Как капитализация процентов помогает при досрочном снятии?
Капитализация означает, что начисленные проценты добавляются к основной сумме вклада, и в следующем месяце проценты начисляются уже на большую сумму. Если вы закроете вклад сразу после очередного начисления, эти проценты уже стали вашими деньгами. Банк не сможет их «откатить» назад, так как они уже были капитализированы. Это позволяет сохранить значительную часть дохода.
Стоит ли брать вклад с более низкой ставкой, но возможностью частичного снятия?
Да, если вы не уверены в том, что деньги точно не понадобятся раньше срока. Разница в ставках обычно составляет 0,5-1 процентный пункт. Потери при досрочном закрытии жесткого вклада могут составить 90% и более. Гибкость стоит своих денег, особенно в нестабильной экономической ситуации.
Что делать, если банк отказывается сохранять проценты при частичном снятии?
Внимательно перечитайте договор. Если в нем четко сказано, что при снятии суммы ниже неснижаемого остатка договор расторгается, банк прав. Если же условия были нарушены (например, не соблюдена процедура уведомления или неверно рассчитана сумма), подайте письменную претензию в банк. Если ответа нет или он неудовлетворительный, обратитесь в Роспотребнадзор или ЦБ РФ.